Fiscal
Split Payment na Reforma Tributária: O Que É, Como Funciona, Cronograma e Impacto no Fluxo de Caixa
Entenda tudo sobre o Split Payment do IBS e CBS: como funciona a segregação de impostos em tempo real na liquidação do pagamento, cronograma oficial (2026-2033), regras para o Simples Nacional e o impacto prático em SaaS, e-commerce e infoprodutos.
Imagine realizar uma venda hoje e receber 100% do valor bruto na sua conta bancária. Você guarda uma parcela para recolher os tributos no mês seguinte (geralmente até o dia 20) e, enquanto essa data não chega, utiliza esse intervalo temporário como parte do seu capital de giro operacional. Essa é a dinâmica padrão de faturamento e fluxo de caixa da esmagadora maioria das empresas brasileiras hoje.
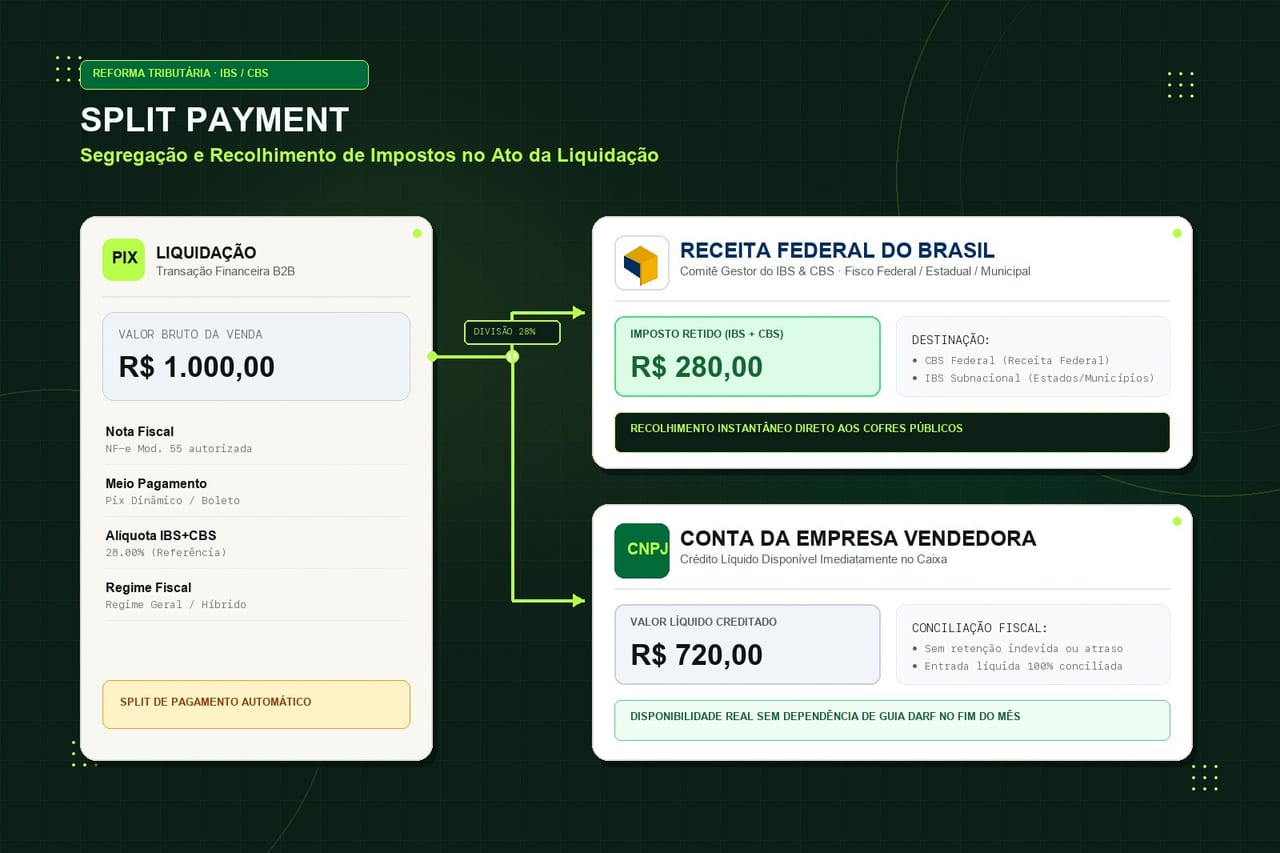
Agora imagine que essa fatia correspondente aos impostos nunca chegue a passar pela sua conta corrente. No exato instante em que o cliente liquida o pagamento via Pix, boleto ou cartão, o sistema financeiro identifica a carga tributária devida e transfere o imposto diretamente para o Fisco, creditando apenas o valor líquido no seu caixa.
Essa é a engrenagem central do Split Payment, um dos mecanismos mais transformadores da Reforma Tributária sobre o consumo no Brasil. Ao contrário de mudanças fiscais focadas apenas em novos campos de XML, o Split Payment altera diretamente a dinâmica de liquidez e tesouraria de qualquer negócio.
O que é o Split Payment?
O Split Payment (ou pagamento compartilhado/fracionado) é o procedimento automatizado que segrega e recolhe o IBS (Imposto sobre Bens e Serviços) e a CBS (Contribuição sobre Bens e Serviços) no momento exato em que a transação financeira é liquidada pelo arranjo de pagamento, direcionando o tributo aos cofres públicos e o montante líquido ao vendedor.
Em termos práticos: a figura do recolhimento posterior via guia de apuração mensal é substituída, nas transações eletrônicas, pela retenção instantânea no ato do pagamento.
Base Legal e Regulamentação
O Split Payment não é uma hipótese ou projeto embrionário; trata-se de um mecanismo com sólido respaldo constitucional e infraconstitucional já aprovado:
- Emenda Constitucional nº 132/2023: Inseriu o art. 156-A, § 5º, inciso VIII na Constituição Federal, prevendo a retenção e o recolhimento do tributo na liquidação financeira da operação.
- Lei Complementar nº 214/2025: Operacionalizou as regras gerais do IBS e da CBS, estabelecendo as diretrizes do split payment, responsabilidades das instituições financeiras e penalidades por falhas de segregação.
- Decreto nº 12.955/2026: Regulamentou a aplicação operacional da CBS e a implementação faseada em cooperação técnica com o Comitê Gestor do IBS.
Como o Split Payment Funciona na Prática?
A engrenagem do Split Payment conecta a camada fiscal (documentos eletrônicos) à camada financeira (bancos e adquirentes) através da Plataforma Pública mantida pelo Fisco:
- Emissão do Documento Fiscal: Sua empresa emite a nota fiscal (NF-e, NFC-e ou NFS-e) com o cálculo e destaque discriminado dos campos de IBS e CBS.
- Liquidação do Pagamento: O comprador efetua o pagamento por Pix, boleto bancário, transferência (TED) ou cartão.
- Consulta ao Barramento Fiscal: Antes de creditar os fundos na conta de destino, a instituição de pagamento/banco consulta a Plataforma Pública do CGIBS e da Receita Federal com base nos dados da transação e da nota fiscal.
- Segregação Instantânea: O valor exato do imposto devido é retido e repassado diretamente às contas do Tesouro Nacional, Estados e Municípios.
- Crédito Líquido: O valor restante (valor total deduzido dos tributos e das taxas de intermediação) é depositado na conta do vendedor.
O Que É o "Split Inteligente"?
O mecanismo não realiza um desconto cego ou arbitrário sobre o faturamento total. No chamado Split Inteligente, o motor do Fisco calcula o imposto líquido efetivamente devido na operação, considerando os créditos tributários acumulados pelo comprador ou pelo vendedor com base nas notas fiscais anteriores da cadeia produtiva (princípio da não-cumulatividade plena).
Cronograma Oficial: Quando Entra em Vigor?
A adoção do Split Payment foi desenhada em fases para garantir que o sistema bancário e os contribuintes se adaptem com segurança:
| Período | Fase / Escopo | Meios de Pagamento | Obrigatoriedade |
|---|---|---|---|
| 2026 | Ano Piloto e Testes | Ambientes de homologação e transações controladas | Alíquotas simbólicas (sem cobrança punitiva) |
| 2º Semestre / 2027 | Fase 1: B2B Opcional | Boleto, Pix (Dinâmico, Automático e Estático), TED | Opcional p/ vendedores; Obrigatório p/ Instituições Financeiras |
| 2028 – 2032 | Fase 2: Expansão Geral | Inclusão gradual de Cartão de Crédito, Débito, Vales e Pré-pagos | Expansão progressiva conforme atos RFB/CGIBS |
| 2033 | Vigência Plena | Todos os meios eletrônicos de pagamento | Substituição definitiva de ICMS, ISS, PIS, COFINS e IPI |
Split Payment e as Empresas do Simples Nacional
Para as micro e pequenas empresas optantes pelo Simples Nacional, a regra geral estabelece que quem permanece no regime unificado tradicional continua recolhendo seus tributos pela guia única mensal (DAS), ficando fora da retenção automática de IBS e CBS como vendedor.
Contudo, há dois pontos fundamentais de atenção:
- Compras B2B de Fornecedores do Regime Normal: Quando sua empresa do Simples paga um fornecedor do regime geral por meio eletrônico, o Split Payment atuará na segregação do tributo do fornecedor na liquidação do pagamento.
- Opção pelo Simples Nacional Híbrido: Empresas do Simples que vendem predominantemente para outras pessoas jurídicas (B2B) podem optar por apurar IBS e CBS pelo regime regular (por fora do DAS) para transferir créditos integrais aos seus clientes. Nesse caso, a empresa passa a se submeter diretamente ao Split Payment.
Exemplo Prático: O Impacto no Fluxo de Caixa
Para compreender o impacto na tesouraria, compare uma operação de venda de R$ 1.000,00 com uma carga tributária combinada de referência de 28% (IBS + CBS):
| Etapa do Fluxo | Modelo Atual (Apuração Mensal) | Modelo com Split Payment |
|---|---|---|
| Valor Bruto da Venda | R$ 1.000,00 | R$ 1.000,00 |
| Depósito no Momento da Venda | R$ 1.000,00 (100% no caixa) | R$ 720,00 (Valor líquido) |
| Recolhimento dos Impostos (R$ 280) | Até o dia 20 do mês seguinte | Instantâneo no momento da liquidação |
| Capital de Giro Disponível no Mês | R$ 1.000,00 durante até 50 dias | R$ 720,00 imediatamente |
| Carga Tributária Total Efetiva | R$ 280,00 | R$ 280,00 (Idêntica) |
Impactos Setoriais nos Negócios Digitais
1. SaaS e Modelos de Assinatura Recorrente
Empresas de software com cobrança recorrente via Pix Automático ou boletos mensais sentirão o efeito direto logo na Fase 1. A métrica de MRR (Monthly Recurring Revenue) precisará distinguir com clareza o faturamento bruto faturado do volume financeiro líquido que efetivamente ingressa na conta operacional.
2. Infoprodutores, Cursos e Lançamentos
Em lançamentos de infoprodutos com alto investimento prévio em tráfego pago e vendas parceladas, a segregação ocorrerá proporcionalmente em cada parcela liquidada. Isso exige rigor redobrado na gestão de caixa, provisão de reembolsos e chargebacks dentro dos prazos de garantia.
3. E-commerce e Marketplaces
No comércio eletrônico, a sincronia entre a emissão da NF-e/NFC-e e o checkout de pagamento se tornará mandatória. Os gateways e adquirentes consumirão as informações do documento fiscal emitido para validar o split com a autoridade tributária antes do repasse ao lojista.
4. Agências e Prestadores de Serviços
Empresas com contratos corporativos de valor concentrado em poucas datas de vencimento sentirão a retenção imediata de IBS e CBS em seus maiores recebíveis do mês, exigindo alinhamento fino com os vencimentos de folhas de pagamento e contas fixas.
Como Preparar Sua Empresa para o Split Payment
Embora o ano de 2026 seja dedicado a testes e adaptação de infraestrutura bancária, tomar medidas preventivas garante transição sem sobressaltos:
- Automatize a Emissão Fiscal via API: Adote um motor fiscal que emita NF-e, NFC-e e NFS-e de forma instantânea e conectada ao seu meio de pagamento, garantindo que as tags de IBS/CBS estejam sempre em conformidade com as Notas Técnicas mais recentes.
- Revise seu Planejamento de Caixa: Projete seu fluxo financeiro considerando as entradas já líquidas dos tributos sobre o consumo a partir da Fase 1.
- Consulte seu Contador sobre o Simples Híbrido: Avalie se o perfil predominante dos seus clientes (B2B vs B2C) justifica optar pela apuração regular de IBS/CBS.
- Valide seus Gateways e Meios de Pagamento: Certifique-se de que seus parceiros financeiros estão adequando suas APIs à Plataforma Pública do Split Payment.
Como o NFER Apoia Sua Empresa na Transição
O NFER foi concebido desde a sua arquitetura fundamental como um motor fiscal moderno, resiliente e preparado para a Reforma Tributária. Com a API REST do NFER, sua operação conta com:
- Cálculo e Preenchimento Automático: Grupos de tributação atualizados conforme as Notas Técnicas mais recentes da SEFAZ e da Receita Federal.
- Emissão Síncrona e Webhooks em Tempo Real: Notificações instantâneas de autorização via webhooks seguros para conciliar sua emissão fiscal aos seus gateways de pagamento.
- Suporte Multi-Documento: Emissão unificada de NF-e (Modelo 55), NFC-e (Modelo 65) e NFS-e Nacional (DPS/SEFIN) com um único padrão de integração JSON.
- Ambiente de Homologação Gratuito: Teste todas as suas integrações em ambiente de homologação sem custo e sem complexidade burocrática.
Prepare sua infraestrutura fiscal para o futuro
Emita NF-e, NFC-e e NFS-e com alta velocidade e total conformidade com a Reforma Tributária.
Criar conta grátis no NFERPerguntas Frequentes (FAQ)
O Split Payment já está recolhendo dinheiro em 2026?
Não. O ano de 2026 é uma fase piloto e de testes de sistemas com alíquotas simbólicas para calibração da Plataforma Pública. A cobrança operacional efetiva para empresas terá início a partir da Fase 1 no segundo semestre de 2027.
O MEI (Microempreendedor Individual) participa do Split Payment?
A regulamentação específica do MEI segue em definição pelo Comitê Gestor e pela Receita Federal. Em regra, o MEI mantém seu recolhimento fixo simplificado via DAS-MEI, mas deverá acompanhar os atos conjuntos complementares do CGIBS.
O Split Payment aumenta o valor total do imposto a pagar?
Não. A alíquota e o montante final de tributos devidos permanecem os mesmos definidos pela legislação. O que muda é exclusivamente o momento da retenção e do repasse ao Fisco, que passa a ser instantâneo na liquidação do pagamento.
Cartão de crédito entra no Split Payment logo no início?
De acordo com o manual técnico preliminar da RFB e CGIBS, a Fase 1 (prevista para o segundo semestre de 2027) prioriza Boleto, Pix e transferências eletrônicas (TED). Cartões de crédito, débito e pré-pagos serão integrados nas fases subsequentes.