Fiscal
Nota Fiscal de Aluguel: o Que Muda para Empresas e Holdings em Dezembro
A partir de 01/12/2026, a receita de aluguel de imóveis passa a exigir nota fiscal eletrônica para pessoas jurídicas. Descubra a regra para holdings familiares, o limite que protege pessoas físicas e a prorrogação para 2027.
Há uma data em dezembro que mudará definitivamente a rotina de quem recebe renda de aluguel de imóveis no Brasil: 1º de dezembro de 2026.
A partir desse dia, a tradicional prática de receber aluguéis emitindo apenas um recibo comum ou um boleto bancário deixa de ser suficiente para grande parte do mercado. As operações de locação, cessão onerosa e arrendamento imobiliário passam a exigir a emissão de Nota Fiscal Eletrônica de Serviços (NFS-e) no padrão nacional, em decorrência da regulamentação da Reforma Tributária do Consumo (Emenda Constitucional nº 132/2023, Lei Complementar nº 214/2025 e os Atos Conjuntos da Receita Federal e do Comitê Gestor do IBS).
Porém, há um detalhe que muitas matérias superficiais não deixam claro: a regra de entrada não é a mesma para todo mundo.
O Contexto: Por Que Aluguel Passa a Exigir Nota Fiscal?
Historicamente, a locação de imóveis próprios esteve blindada da cobrança de impostos municipais sobre serviços. Por força da Súmula Vinculante 31 do STF, o aluguel configura obrigação de dar (cessão temporária de uso de um bem), e não uma obrigação de fazer (prestação de serviço). Por essa razão, as empresas locadoras nunca estiveram sujeitas ao ISS e, consequentemente, a grande maioria dos municípios brasileiros sequer autorizava ou exigia a emissão de notas fiscais municipais para locação pura.
A tributação das pessoas jurídicas locadoras ficava restrita ao âmbito federal: IRPJ, CSLL e as contribuições do PIS e da COFINS (no regime de Lucro Presumido ou Lucro Real).
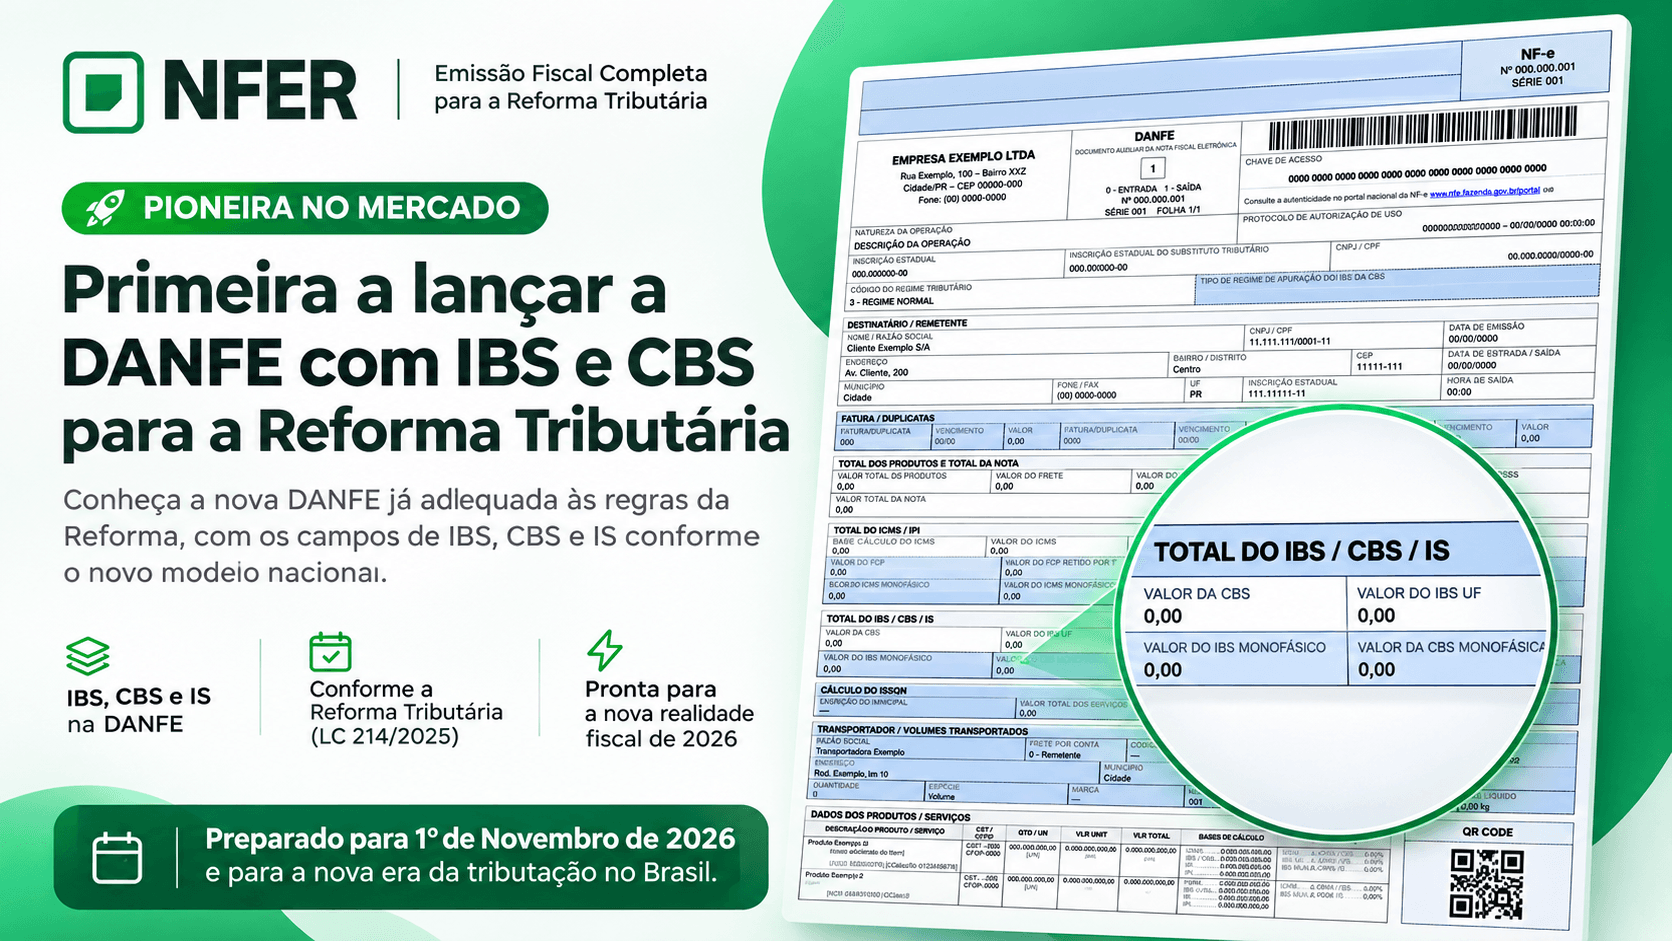
A Reforma Tributária do Consumo mudou a lógica de base tributária. O novo modelo de IVA Dual — formado pela CBS (federal) e pelo IBS (estadual e municipal) — não tributa apenas 'mercadorias e serviços', mas a totalidade das operações onerosas com bens materiais e imateriais, inclusive cessões e locações.
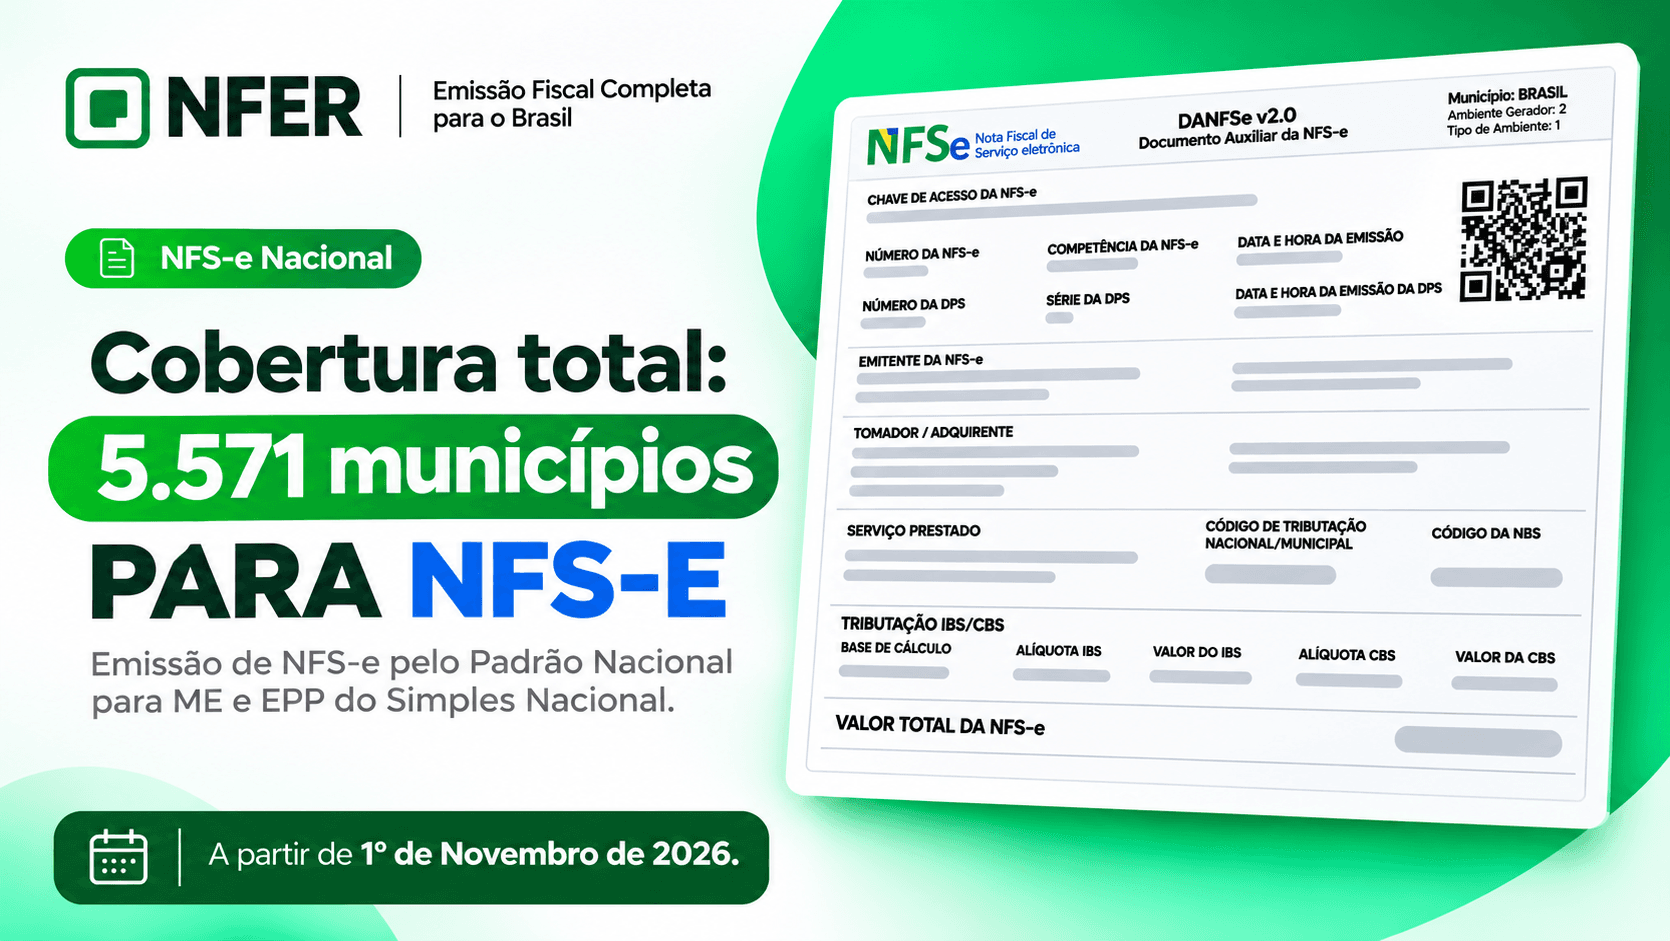
Para viabilizar a fiscalização e a apuração desses novos tributos, o Fisco federal e os entes subnacionais instituíram o documento fiscal obrigatório padrão: a NFS-e de Padrão Nacional para Locação de Imóveis.
Quem Realmente Deve Emitir Nota Fiscal? As Três Situações
Para entender em qual grupo seu negócio ou patrimônio se enquadra, veja as três distinções jurídicas estabelecidas pela regulamentação:
1. Pessoa Jurídica no Regime Regular: Obrigação Imediata a Partir de 01/12/2026
Se os imóveis estão sob titularidade de uma empresa no regime regular (Lucro Presumido ou Lucro Real), a obrigação tem início em 1º de dezembro de 2026. Aqui não há teto de faturamento, nem franquia de quantidade de imóveis: faturou R$ 1.000 ou R$ 1.000.000 de aluguel no mês, a nota fiscal padrão nacional é mandatória.
Atenção: Perante o Fisco, a holding é uma pessoa jurídica formal. Nenhum número de isenção de pessoa física se aplica a ela. A partir de 1º de dezembro de 2026, todas as holdings que recebem aluguéis precisarão emitir notas fiscais eletrônicas.
2. Pessoa Física Enquadrada: Prorrogação para 01/01/2027
Pela regulamentação da Reforma, a pessoa física que explora atividade imobiliária de forma habitual e profissional pode ser equiparada a contribuinte regular do IBS e da CBS. Isso ocorre quando a pessoa física ultrapassa critérios específicos de volume:
- Receita bruta anual: Renda com locações superior a R$ 240.000,00 por ano (equivalente a uma média de R$ 20.000,00 por mês); ou
- Multiplicidade de unidades: Posse de mais de 3 imóveis locados de forma simultânea (critério de habitualidade comercial).
Contudo, para esse grupo de pessoas físicas enquadradas, houve prorrogação da exigência do documento fiscal para 1º de janeiro de 2027. O Fisco reconheceu a complexidade de cadastramento e atribuição de inscrição fiscal (CNPJ técnico vinculado ao CPF) para pessoas físicas e postergou a obrigatoriedade da emissão para o início do exercício de 2027, coincidindo com a vigência plena da CBS.
3. Pessoa Física Fora dos Critérios: Não Precisa Emitir Nota
Quem aluga um ou dois imóveis e aufere receitas abaixo do patamar de equiparação não entra nessa obrigação. O locador pessoa física comum não se torna obrigado a emitir nota fiscal simplesmente por receber o aluguel de um imóvel residencial ou comercial de sua propriedade. Para este grupo, a apuração continua ocorrendo como sempre: recolhimento mensal via Carnê-Leão e declaração anual no IRPF.
Quadro Comparativo: Quem Emite, Quando Começa e Qual o Limite
| Perfil do Locador | Existe Teto de Isenção? | Início da Nota Fiscal | Impacto Prático |
|---|---|---|---|
| Pessoa Jurídica (Lucro Presumido/Real) | Não (Nenhum número protege) | 01/12/2026 | Obrigatória emissão mensal de NFS-e Nacional para cada contrato |
| Holding Familiar / Patrimonial | Não (Equiparada a PJ regular) | 01/12/2026 | Fim do recibo simples. Exige software emissor ou integração |
| Pessoa Física Equiparada (> R$ 240k/ano) | Sim (Acima de R$ 240k ou 3+ imóveis) | 01/01/2027 (Prorrogado) | Deverá obter cadastro fiscal e emitir notas a partir de 2027 |
| Pessoa Física Comum (< R$ 240k/ano) | Sim (Está abaixo dos limites) | Dispensada | Mantém recibo convencional e recolhimento via Carnê-Leão/IRPF |
Obrigação Acessória (Dezembro/2026) vs. Tributação Financeira (Janeiro/2027)
É fundamental não confundir o início da obrigação do documento com o pagamento dos novos tributos:
- Dezembro de 2026 (Obrigação do Documento): O foco da data de 01/12/2026 é a conformidade cadastral e a emissão da NFS-e. O objetivo dos órgãos arrecadadores é garantir que as empresas e os sistemas emissores estejam perfeitamente conectados ao ambiente nacional.
- Janeiro de 2027 (Tributação Efetiva com Redutor de 70%): A partir de 01/01/2027, a CBS passa a ser cobrada financeiramente, substituindo PIS e COFINS. Para suavizar o impacto no mercado imobiliário, a lei complementar garantiu uma redução de 70% na alíquota de IBS e CBS sobre locações de bens imóveis, além de mecanismos de redutor social para locações residenciais populares.
O Desafio para Imobiliárias, Administradoras e Escritórios Contábeis
Para as imobiliárias e administradoras de imóveis, essa mudança é um divisor de águas operacional. Até então, a imobiliária cuidava da cobrança do aluguel, retinha sua taxa de administração e repassava o valor líquido ao proprietário, emitindo nota fiscal apenas sobre a sua comissão.
Com a nova exigência, se o proprietário do imóvel for uma pessoa jurídica ou uma holding da família, a receita de aluguel faturada pelo proprietário precisará de uma nota fiscal emitida no nome dele para cada locatário. Tentar fazer isso manualmente, entrando prefeitura por prefeitura ou portal por portal, é inviável para quem gerencia dezenas ou centenas de contratos.
Como o NFER Já Resolve as Notas de Aluguel para Imobiliárias e Holdings
O emissor fiscal da NFER já está plenamente adequado às diretrizes do Padrão Nacional da NFS-e e aos leiautes da Reforma Tributária, oferecendo a infraestrutura exata para imobiliárias, contadores e administradoras patrimoniais:
- Emissão de Notas de Locação em 1 Segundo: Interface enxuta projetada para gerar notas de aluguel sem travas burocráticas ou campos desnecessários.
- Suporte Multi-CNPJ para Holdings e Proprietários: Gerencie todas as holdings da família ou múltiplos proprietários imobiliários em um único painel centralizado, alternando de conta com agilidade.
- Emissão Automatizada em Lote e via API: Integre o ERP da sua imobiliária à API REST da NFER para disparar as notas fiscais de todos os aluguéis recebidos no mês automaticamente.
- Disparo Automático de PDF e XML: O locatário recebe o PDF e o XML da nota fiscal no e-mail e no WhatsApp assim que o documento for gerado, eliminando atritos e pedidos de segunda via.
- Cálculo Tributário Automático: Nosso motor fiscal já calcula as deduções, retenções e reduções de base de cálculo da Reforma Tributária de forma assistida.
Resumo da Nota Fiscal de Aluguel: O Que Muda na Prática
- Exigência restrita a contribuintes do IBS/CBS: A NFS-e será exigida apenas de locadores formalmente enquadrados como contribuintes dos novos tributos (Pessoas Jurídicas e Holdings Familiares no regime regular a partir de 01/12/2026; e Pessoas Físicas equiparadas a partir de 01/01/2027).
- Critério do teto para Pessoa Física: Só entram na regra de equiparação as pessoas físicas que superarem R$ 240 mil em receita anual de aluguel e mantiverem operações simultâneas com mais de três imóveis distintos.
- Pessoas físicas comuns continuam dispensadas: Quem aluga um ou dois imóveis abaixo do teto anual não precisa emitir nota fiscal, continuando com a apuração mensal tradicional via Carnê-Leão e declaração de IRPF.
- Marco de dezembro de 2026: A NFS-e para locações imobiliárias entra no cronograma nacional obrigatório a partir de 1º de dezembro de 2026 para pessoas jurídicas.
- Contratos em andamento não são cancelados: Contratos vigentes não precisam ser refeitos do zero de forma automática, mas devem passar por revisão contábil e jurídica para prever a nova rotina de emissão do documento fiscal.
- Papel da imobiliária bem delimitado: Quando há imobiliária intermediando, o valor do aluguel continua sendo operação fiscal do locador (proprietário). A imobiliária emite nota apenas sobre a sua taxa de comissão e administração.
- Aluguel não vira serviço e não paga ISS: O uso da NFS-e no padrão nacional é uma convenção tecnológica de controle acessório. A locação de bens imóveis próprios não se transforma em serviço e não sofre cobrança de ISS (permanece sob a proteção da Súmula Vinculante 31 do STF, sendo voltada exclusivamente para apuração do IBS e da CBS).
Prepare suas Empresas e Holdings para as Notas de Aluguel
Evite surpresas em 1º de dezembro. Crie sua conta grátis no NFER e emita NFS-e, NF-e e NFC-e no padrão nacional com segurança e automação.
Criar Conta Grátis no NFER