Fiscal
Nova Regra para NF-e de Devolução Vigente em 2026: DFeReferenciado por Item e Crédito de IBS/CBS
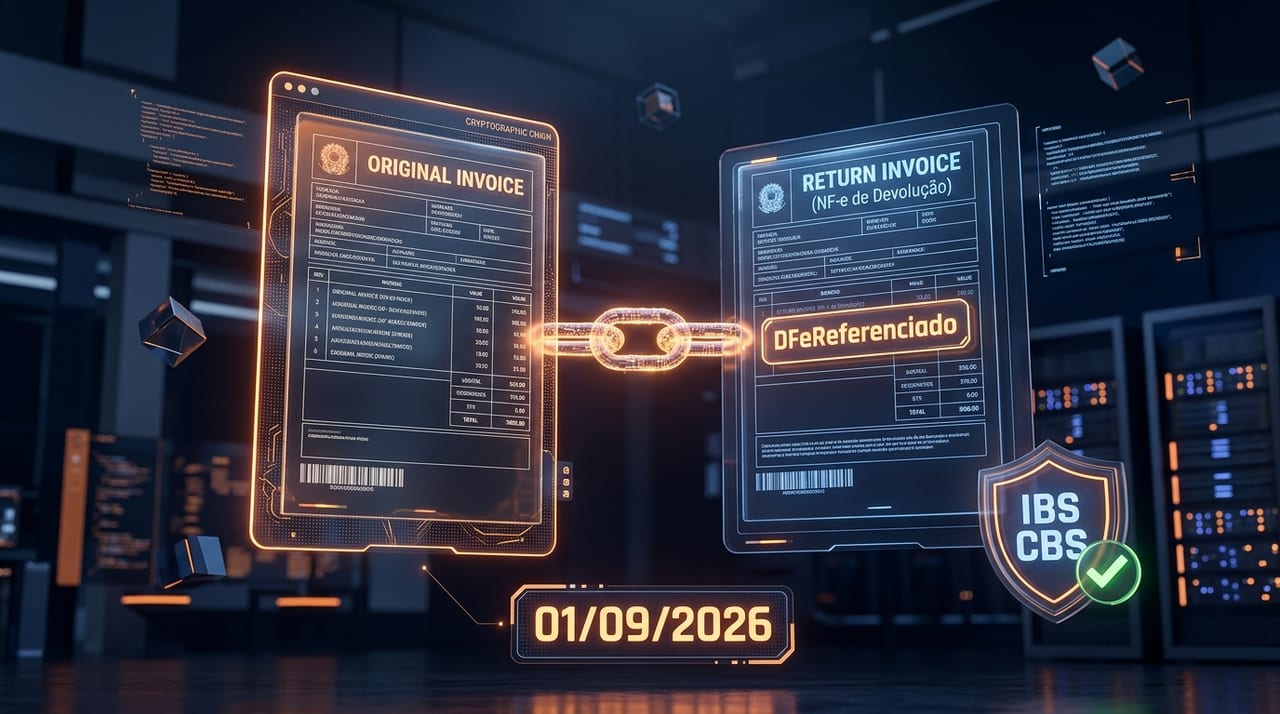
Desde 1º de setembro de 2026, toda NF-e de devolução exige a amarração obrigatória da nota original por item no grupo DFeReferenciado. Entenda o impacto na Reforma Tributária (IBS/CBS) e evite rejeições 321 e 1010 no ERP.
Atenção desenvolvedores, software houses, contadores e gestores de ERP: as regras para emissão de Nota Fiscal Eletrônica de Devolução (NF-e de Devolução, finalidade finNFe = 4) passaram por uma mudança estrutural definitiva e estão com vigência obrigatória em produção desde 01/09/2026 em todas as Secretarias da Fazenda (SEFAZ) do Brasil (NT 2025.002-RTC / Regra VC02-14).
A regulamentação exige que toda nota fiscal emitida sob a finalidade de devolução (finNFe = 4) informe de forma explícita e obrigatória a chave de acesso da nota original e o número do item correspondente no grupo <det><DFeReferenciado> em cada item. O antigo grupo <NFref> no cabeçalho <ide> foi proibido para devoluções; utilizá-lo causa rejeição imediata da SEFAZ.
O Que Mudou na Prática com a Regra VC02-14?
Historicamente, muitas empresas emitiam notas de devolução de maneira desvinculada: preenchiam os produtos, o CFOP de devolução (como 1202, 2202, 5202 ou 6202) e apenas mencionavam o número da nota original no campo livre de informações complementares (infAdic), ou informavam a chave no cabeçalho (<NFref>).
Essa prática não é mais aceita pelo Fisco. Na regra atual:
- Referência no Grupo DFeReferenciado por Item: Em cada item do XML (<det>), deve constar obrigatoriamente a tag <DFeReferenciado> com a chaveAcesso de 44 dígitos da NF-e original e o nItem correspondente do XML de venda.
- Proibição do NFref no Cabeçalho: O grupo <ide><NFref> não pode ser utilizado em notas de devolução (finNFe = 4). Preencher a raiz causa a Rejeição 1010.
- Bloqueio de Devolução sem Lastro: Notas fiscais de devolução com finNFe = 4 desprovidas do grupo DFeReferenciado nos itens são sumariamente rejeitadas com o código 321.
Por Que a Mudança é Vital para a Reforma Tributária (IBS e CBS)?
Essa nova exigência não é mera burocracia: ela é o alicerce operacional da Reforma Tributária sobre o Consumo (Emenda Constitucional 132/2023), que introduz o IVA Dual composto pelo IBS (Imposto sobre Bens e Serviços) e pela CBS (Contribuição sobre Bens e Serviços).
- Garantia do Crédito Tributário: Sob o regime de não cumulatividade plena do IBS e CBS, a empresa só tem direito ao crédito/estorno do imposto relativo à mercadoria devolvida se comprovar perante o Fisco que o débito da operação original foi devidamente recolhido e registrado item a item.
- Rastreabilidade Fiscal Ponta a Ponta: A amarração digital permite que o motor tributário nacional audite automaticamente se o volume e os valores devolvidos batem exatamente com o documento faturado inicialmente.
- Combate a Fraudes e Cancelamentos Indevidos: Impede a simulação de devoluções fictícias para reduzir artificialmente a base de cálculo de tributos sobre o faturamento.
Tabela de Principais Rejeições da SEFAZ na Devolução
Conheça os códigos de rejeição que seu sistema receberá caso a integração não esteja pronta para a NT 2025.002-RTC:
| Código SEFAZ | Motivo da Rejeição | Como Corrigir |
|---|---|---|
| Rejeição 321 | NF-e de devolução de mercadoria não possui documento fiscal referenciado | Informar o grupo <det><DFeReferenciado> com chaveAcesso (44 dígitos) e nItem correspondente em cada item devolvido. |
| Rejeição 1010 | Rejeição: Informado grupo de documento fiscal referenciado indevidamente ou na raiz | Remover o grupo <NFref> do cabeçalho <ide>. Em notas de devolução (finNFe=4), a referência deve ser exclusivamente por item em <det><DFeReferenciado>. |
| Rejeição 1102 / 1048 | Item referenciado inexistente ou nItem inválido na NF-e de origem | Garantir que o nItem aponte para o atributo det/@nItem real do XML da nota original (1 a 999), e não para o índice da nova nota. |
| Rejeição 1072 | Mesmo par DFeReferenciado (chave + nItem) em duplicidade | Verificar se o mesmo item da nota original não foi referenciado mais de uma vez na mesma devolução. |
Como Adequar seu ERP e Evitar Gargalos na Expedição
Para garantir que a operação do seu software ou e-commerce continue rodando sem interrupções fiscais, siga o checklist de adequação:
- Vincule o Módulo de Trocas ao Histórico de Pedidos: Garanta que o operador selecione a venda original e os itens específicos faturados ao abrir um protocolo de devolução.
- Valide a Chave de Acesso e nItem: Garanta que a chave de 44 dígitos seja válida e que o nItem corresponda à linha faturada na nota original.
- Atualize a Geração do XML: Certifique-se de que sua biblioteca fiscal preencha a tag <det><DFeReferenciado><chaveAcesso>44_DIGITOS</chaveAcesso><nItem>1</nItem></DFeReferenciado> e NUNCA gere a tag <NFref> no cabeçalho <ide> para finalidade 4.
Como o NFER Automatiza 100% da Devolução via API (Em 1 Única Chamada)
Se você utiliza o NFER, não precisa montar JSONs gigantes, calcular impostos na mão, reescrever schemas XML complexos nem decifrar manuais da SEFAZ. Nossa API possui inteligência fiscal embarcada que reduz todo o processo a uma única chamada sem body.
Cenário 1: A venda original foi faturada no NFER (Zero Esforço)
Você não precisa reenviar cliente, produtos, valores nem a chave de 44 dígitos. Basta chamar o endpoint de devolução passando apenas o ID da nota original:
Ao receber esse comando, o motor fiscal do NFER executa tudo em menos de 2 segundos:
- Inverte automaticamente o tipo de operação de Saída (1) para Entrada (0).
- Mapeia os CFOPs de venda para os de devolução (ex.: 5102 → 1202, 6102 → 2202, 5405 → 1411).
- Amarra a chave original de 44 dígitos e o nItem exato de cada produto no grupo <det><DFeReferenciado> (NT 2025.002-RTC / VC02-14).
- Remove automaticamente qualquer tag <NFref> no cabeçalho, blindando você contra a Rejeição 1010.
- Configura a forma de pagamento oficial da SEFAZ como tPag = "90" (Sem Pagamento) com valor 0.00.
E se a devolução for parcial? (Apenas alguns itens)
Simples assim: informe apenas os números dos itens faturados e a quantidade devolvida. O NFER cuida de todo o rateio e cálculo fiscal proporcional:
Cenário 2: A venda original veio de outro ERP legado (Emissão Avulsa)
Se a venda inicial foi emitida fora da plataforma e você tem apenas a chave de acesso antiga, a API do NFER continua sendo imbatível em simplicidade. Basta informar a chave de 44 dígitos e o nItem no campo nfeReferenciada de cada item:
Mesmo no envio avulso, o NFER gera o XML estritamente de acordo com a NT 2025.002-RTC (Regra VC02-14), prevenindo Rejeições 321 e 1010 e garantindo o aproveitamento integral do crédito de IBS e CBS.
Emita NF-e de Devolução em 1 Clique com o NFER
Elimine dores de cabeça fiscais e automatize a logística reversa do seu e-commerce ou ERP com a API mais rápida e moderna do Brasil.
Experimentar NFER Grátis por 30 Dias